
Quinta queda seguida dos juros abre espaço para crédito menos caro, mas efeitos sobre o bolso não aparecem imediatamente.
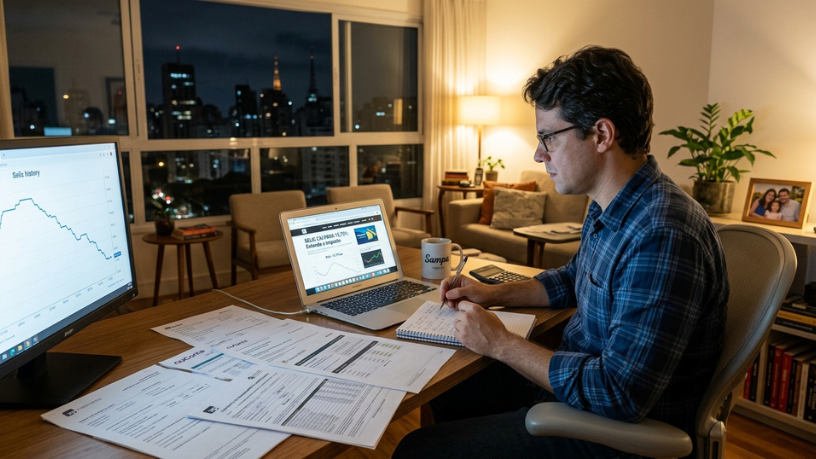
A taxa Selic voltou a cair e chegou a 13,75% ao ano, em decisão anunciada pelo Comitê de Política Monetária do Banco Central em 16 de setembro. O corte de 0,25 ponto percentual representa a quinta redução consecutiva e ocorre em um momento no qual a inflação perdeu força e os sinais de atividade econômica passaram a indicar alguma desaceleração. Ao mesmo tempo, o Banco Central manteve uma postura cautelosa e deixou claro que os próximos passos dependerão da evolução dos indicadores econômicos.
Para o brasileiro, porém, a pergunta mais importante não é apenas qual será a próxima decisão do Copom. É entender quando a queda da Selic chega ao cartão, ao financiamento, ao empréstimo, aos investimentos e ao consumo. A transmissão dos juros para a economia ocorre gradualmente, e diferentes produtos financeiros respondem em velocidades distintas. Por isso, o novo cenário pode abrir oportunidades, mas também exige atenção de quem pretende tomar crédito ou reorganizar aplicações.
Por que o Banco Central reduziu a Selic novamente?
A decisão ocorre depois de uma sequência de sinais mais favoráveis para a inflação. Em agosto, o IPCA registrou queda mensal de 0,32%, enquanto a inflação acumulada em 12 meses recuou para 4,22%, ante 4,44% em julho, segundo dados divulgados no período. A redução foi influenciada por itens como habitação, transportes, alimentação e bebidas, embora parte relevante do alívio tenha vindo de fatores específicos, como o desconto na conta de energia associado à usina de Itaipu.
Esse detalhe ajuda a entender por que o corte não deve ser interpretado como sinal de que todos os riscos inflacionários desapareceram. O Banco Central continua acompanhando fatores capazes de pressionar preços, incluindo o petróleo, as expectativas de inflação e o cenário internacional. Na decisão de setembro, a autoridade monetária reduziu a Selic em 0,25 ponto percentual, acumulando 1,25 ponto de queda desde o início do atual ciclo, mas manteve uma comunicação considerada cautelosa e indicou que novas decisões dependerão dos dados disponíveis.
A desaceleração da economia também entra nessa equação. Juros elevados durante um período prolongado tendem a encarecer financiamentos, reduzir a disposição para assumir dívidas e dificultar investimentos que dependem de crédito. Quando a autoridade monetária começa a reduzir a Selic, busca ajustar esse grau de restrição sem permitir que a inflação volte a ganhar força. O desafio está justamente no intervalo entre estimular a atividade econômica e preservar o controle dos preços, especialmente em uma economia na qual o mercado de trabalho continua relativamente resistente.
Para o consumidor, isso significa que a queda anunciada em setembro não representa uma redução automática de 0,25 ponto percentual em todos os empréstimos. Bancos e financeiras definem suas taxas considerando também risco de inadimplência, custos operacionais, prazo, garantias e condições do mercado. Por isso, mesmo com a Selic menor, modalidades como cartão de crédito rotativo e cheque especial podem continuar apresentando custos muito elevados. O efeito tende a aparecer primeiro nas referências de mercado e, posteriormente, em parte das linhas de crédito.
Quando a queda da Selic pode aparecer no crédito e no consumo?
Um dos principais efeitos esperados de um ciclo de redução dos juros é a melhora gradual das condições de financiamento. Empresas podem encontrar um ambiente menos caro para captar recursos, enquanto famílias que tenham bom histórico de crédito podem encontrar taxas mais favoráveis em determinadas modalidades. Isso pode influenciar decisões envolvendo veículos, imóveis, bens duráveis e abertura ou expansão de negócios. Entretanto, a intensidade desse efeito depende do ritmo dos cortes e de como bancos e consumidores incorporam a nova percepção de risco.
A diferença entre a Selic e os juros efetivamente pagos pelas famílias é fundamental. A taxa básica funciona como uma referência para o sistema financeiro, mas o consumidor não toma empréstimo diretamente à taxa definida pelo Copom. Um financiamento possui outros componentes, como spread bancário, impostos, custos e risco de crédito. Assim, quem estiver pensando em contratar uma dívida não deve considerar apenas a notícia de que a Selic caiu, mas comparar o Custo Efetivo Total, prazo, valor das parcelas e condições de renegociação.
O consumo também pode sentir os efeitos do novo ambiente, mas isso costuma acontecer de maneira gradual. Se o crédito ficar menos caro e a confiança melhorar, algumas famílias podem antecipar compras que estavam sendo adiadas. Para as empresas, condições financeiras mais favoráveis podem facilitar investimentos em máquinas, estoques, tecnologia e expansão. Esse movimento pode contribuir para a atividade econômica, mas também pode aumentar a demanda por produtos e serviços, razão pela qual o Banco Central acompanha cuidadosamente a relação entre crescimento, capacidade produtiva e inflação.
Existe ainda uma consequência importante para quem já possui dívidas. A redução da Selic pode criar um ambiente mais favorável para buscar portabilidade ou renegociação, especialmente quando outras instituições passam a oferecer condições competitivas. Isso não significa que toda dívida antiga ficará automaticamente mais barata. O consumidor precisa comparar propostas concretas e verificar se uma eventual troca realmente reduz o custo total, em vez de apenas diminuir temporariamente o valor da parcela por meio de um prazo mais longo.
O que muda para quem investe com a Selic em 13,75%?
Nos investimentos, a queda dos juros altera principalmente o cenário para aplicações de renda fixa. Produtos que acompanham diretamente ou indiretamente a taxa básica tendem a oferecer rentabilidade menor à medida que os juros recuam. Isso não significa necessariamente que a renda fixa deixe de fazer sentido, especialmente para objetivos de curto prazo, reserva de emergência e investidores que priorizam previsibilidade. A mudança está na relação entre retorno, prazo, risco e necessidade de liquidez.
Para quem já possui títulos prefixados ou atrelados à inflação, o cenário pode ser diferente. Quando as taxas de mercado mudam, determinados títulos podem apresentar valorização ou desvalorização antes do vencimento, dependendo das condições vigentes. É por isso que o comportamento dos juros futuros pode ser tão importante quanto a própria Selic definida pelo Copom. O investidor que pretende vender um título antes do prazo precisa compreender que a rentabilidade contratada no momento da compra não elimina os efeitos da marcação a mercado.
O novo ambiente também pode alterar o interesse por ativos de maior risco. Com juros mais baixos, investimentos que dependem de valorização ou geração de renda podem se tornar relativamente mais atraentes para determinados perfis, porque o retorno disponível em aplicações conservadoras diminui. Essa comparação, porém, não representa uma recomendação automática para abandonar a renda fixa. A escolha depende do objetivo financeiro, prazo, tolerância a oscilações e necessidade de acesso ao dinheiro.
O ponto central para os próximos meses será observar se a queda dos juros continuará acompanhada por inflação controlada. O Banco Central sinalizou que não está assumindo previamente uma trajetória para as próximas reuniões, o que mantém abertas diferentes possibilidades conforme os dados econômicos evoluam. A decisão de setembro, portanto, deve ser vista como parte de um processo, e não como garantia de cortes sucessivos.
A trajetória da Selic também terá reflexos sobre empresas, famílias e investidores durante os próximos meses. Se a inflação permanecer comportada e a atividade perder intensidade, poderá existir espaço para novas mudanças na política monetária, embora o Banco Central ainda precise avaliar os riscos domésticos e internacionais a cada reunião. Para o cidadão, o cenário recomenda acompanhar não apenas manchetes sobre juros, mas também as taxas efetivamente oferecidas por bancos, financeiras e plataformas de investimento.
Na prática, a queda para 13,75% ao ano representa uma mudança relevante no ambiente econômico, mas seus efeitos serão graduais e diferentes para cada pessoa. Quem tem dívida deve procurar comparar custos e condições, enquanto quem investe precisa reavaliar rentabilidade, prazo e risco. A principal transformação pode acontecer justamente nos próximos meses, quando a política monetária continuar sendo transmitida para crédito, consumo, investimentos e atividade econômica.
Fontes
- Banco Central do Brasil — decisão do Copom e política monetária
- Banco Central — cuidados na contratação de empréstimos e financiamentos
- Banco Central — Custo Efetivo Total (CET) e custo do crédito
- IBGE — Índice Nacional de Preços ao Consumidor Amplo (IPCA)
- Tesouro Direto — regras e marcação a mercado dos títulos
- Tesouro Direto — histórico de preços e taxas dos títulos