
Copom se reúne em 15 e 16 de setembro após inflação negativa em agosto, mas cenário externo e pressão fiscal ainda exigem cautela.
A reunião do Comitê de Política Monetária (Copom) marcada para 15 e 16 de setembro coloca novamente a taxa Selic no centro das atenções dos brasileiros. O Banco Central chega ao encontro com os juros básicos em 14% ao ano, depois de quatro reduções consecutivas de 0,25 ponto percentual desde o início do ciclo de flexibilização. Ao mesmo tempo, o cenário mudou desde a última decisão: o IPCA registrou deflação de 0,32% em agosto, enquanto a inflação acumulada em 12 meses recuou para 4,22%. (Banco Central do Brasil)
O mercado passou a considerar provável uma nova redução de 0,25 ponto, levando a Selic para 13,75% ao ano. Dados da B3 divulgados em 10 de setembro mostravam probabilidade de aproximadamente 95% para esse cenário nos contratos de Opções de Copom. A questão que interessa ao consumidor, porém, vai além da aposta sobre o número anunciado pelo Banco Central: se os juros caírem, quando o brasileiro começará a perceber diferença no financiamento, no cartão, no empréstimo e nos investimentos? (B3)
Por que a inflação abriu espaço para um novo corte da Selic?
A principal mudança no cenário econômico ocorreu com a divulgação do IPCA de agosto. O índice oficial de inflação caiu 0,32% no mês, resultado influenciado principalmente pela redução de 7,63% na energia elétrica residencial após o bônus de Itaipu, além de quedas em alimentos, transportes e alguns combustíveis. Em 12 meses, o IPCA passou de 4,44% em julho para 4,22% em agosto, ficando abaixo do teto de 4,5% do intervalo de tolerância da meta de inflação. (Folha de S.Paulo)
Esse resultado melhora o ambiente para a política monetária, mas não significa que a inflação esteja definitivamente resolvida. Parte relevante da deflação de agosto veio de fatores temporários, principalmente o desconto aplicado à conta de luz. Com a reversão desse efeito, os preços podem voltar a apresentar pressão em setembro. Além disso, o Banco Central acompanha medidas de inflação subjacente, serviços e expectativas futuras, porque uma queda pontual do índice cheio não garante, sozinha, uma trajetória sustentável em direção à meta de 3%. (Banco Central do Brasil)
Na decisão anterior, de agosto, o Copom reduziu a Selic para 14% e afirmou que a atividade econômica apresentava sinais de moderação, embora o mercado de trabalho ainda estivesse aquecido. O Comitê também destacou a necessidade de cautela diante das incertezas externas, da situação fiscal doméstica e das expectativas de inflação acima da meta. Naquele momento, as expectativas coletadas pelo Focus apontavam inflação de 5% para 2026 e 4,2% para 2027. (Banco Central do Brasil)
Se a Selic cair para 13,75%, quando o consumidor sente a diferença?
Uma redução da Selic não significa que os bancos diminuirão imediatamente todos os juros cobrados dos clientes na mesma proporção. O custo de um empréstimo ou financiamento também depende do risco de inadimplência, do prazo da operação, dos custos da instituição financeira, das garantias oferecidas e das condições de mercado. Por isso, uma queda de 0,25 ponto percentual na taxa básica representa uma mudança importante na direção da política monetária, mas não deve ser interpretada como desconto automático de 0,25 ponto em financiamentos, cartões ou empréstimos pessoais.
O efeito tende a aparecer gradualmente. Empresas podem encontrar condições um pouco melhores para financiar capital de giro e investimentos, enquanto consumidores podem se beneficiar de uma redução progressiva no custo de novas operações de crédito. O impacto também pode ser maior em modalidades diretamente ligadas às condições do mercado financeiro. Para quem já possui uma dívida com taxa fixa, entretanto, a queda da Selic não significa necessariamente redução automática da parcela. O contrato e o tipo de crédito contratado são determinantes.
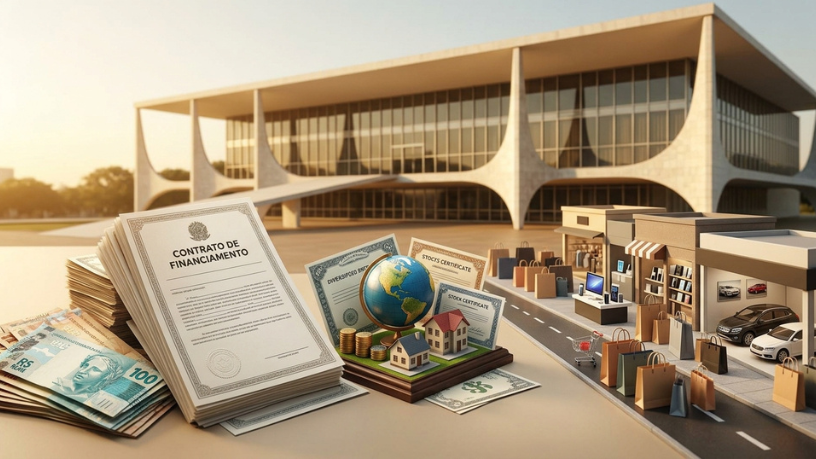
No consumo, os efeitos podem aparecer principalmente quando a queda dos juros se prolonga por várias reuniões. Crédito mais barato tende a melhorar as condições para aquisição de veículos, imóveis e bens de maior valor, além de facilitar investimentos empresariais. Porém, existe uma diferença importante entre uma redução pontual e um ciclo consistente de cortes. O próprio Banco Central afirmou em agosto que a política monetária ainda permanecia restritiva e que o processo de desaceleração econômica estava em curso. (Banco Central do Brasil)
Para o trabalhador, o impacto também pode ser indireto. Se o crédito ficar gradualmente menos caro, empresas podem ter mais espaço para investir, ampliar estoques e contratar, enquanto famílias podem reorganizar dívidas caras. Por outro lado, uma queda muito rápida dos juros em um ambiente de inflação persistente poderia estimular a demanda antes que os preços estivessem suficientemente controlados. É justamente esse equilíbrio entre crescimento, emprego e estabilidade de preços que torna a decisão do Copom relevante para muito além do mercado financeiro.
Quem pode ganhar ou perder com a queda dos juros?
Os investidores de renda fixa estão entre os primeiros a sentir os efeitos de uma trajetória de redução da Selic. Produtos pós-fixados ligados à taxa básica tendem a oferecer remuneração menor quando os juros caem. Isso não significa necessariamente que deixar dinheiro em renda fixa deixe de fazer sentido, mas pode aumentar a importância de comparar rentabilidade, liquidez, risco e prazo antes de tomar decisões. Em um ciclo de cortes, títulos prefixados ou atrelados à inflação podem ganhar relevância para determinados perfis, embora apresentem riscos diferentes e não sejam adequados para todos os investidores.
Para quem possui dívidas caras, o cenário pode ser mais favorável, principalmente se a queda da Selic vier acompanhada de redução das taxas cobradas pelas instituições financeiras. Ainda assim, a prioridade deve ser comparar o custo efetivo total antes de contratar crédito ou trocar uma dívida por outra. O Banco Central mantém serviços de cidadania financeira e ferramentas de consulta para consumidores, justamente porque a taxa básica é apenas uma parte da estrutura que determina o custo final de uma operação.
Empresas também acompanham a decisão porque juros elevados aumentam o custo de financiar expansão, máquinas, estoques e capital de giro. O Copom já apontava, em sua ata de agosto, uma trajetória de moderação da atividade econômica e destacava os efeitos da política monetária restritiva sobre o crédito. Uma redução gradual dos juros pode aliviar parte dessa pressão, mas seus efeitos completos normalmente aparecem com defasagem, principalmente em decisões de investimento que exigem planejamento de médio e longo prazo. (Banco Central do Brasil)
O cenário externo, entretanto, pode limitar a velocidade dos cortes. Nos Estados Unidos, a inflação ao consumidor acelerou em agosto, enquanto o Federal Reserve se preparava para uma nova reunião, aumentando a incerteza sobre os juros americanos. Mudanças na política monetária dos Estados Unidos podem afetar o dólar, o fluxo de capitais e as condições financeiras brasileiras. Para o Banco Central, portanto, a decisão de setembro não depende apenas do IPCA recente, mas também das expectativas de inflação, da atividade econômica, do cenário fiscal e dos movimentos internacionais.
A reunião de 15 e 16 de setembro deve definir se o ciclo de cortes continuará e, principalmente, qual será o tom adotado pelo Banco Central para as próximas decisões. O mercado já precifica fortemente uma redução de 0,25 ponto, mas a comunicação do Copom poderá ser tão importante quanto o número final. Se o comitê sinalizar espaço para novas reduções, crédito e investimentos podem começar a incorporar uma trajetória de juros mais baixa; se reforçar a cautela, o mercado poderá reduzir apostas para os próximos encontros. (B3)
Para o brasileiro, o melhor indicador a acompanhar não é apenas a Selic anunciada, mas a combinação entre juros, inflação e crédito. Uma queda sustentável pode melhorar as condições de financiamento, estimular investimentos e aliviar gradualmente o custo de algumas dívidas, enquanto uma inflação persistente poderia limitar esse processo. O cenário mais provável neste momento é de continuidade cautelosa da flexibilização, caso os dados permaneçam favoráveis. A decisão desta semana será, portanto, menos sobre uma simples redução de 0,25 ponto e mais sobre a velocidade com que o país poderá caminhar para um ambiente de crédito menos caro sem perder o controle dos preços.